
El mundo atraviesa un momento de resiliencia económica bajo tensión. El crecimiento global se mantiene, impulsado en parte por la inversión en inteligencia artificial y por los colchones acumulados, pero los márgenes de ajuste se están agotando. La inflación vuelve a subir, los precios de la energía y los alimentos siguen altos, y los riesgos geopolíticos y fiscales pesan sobre las perspectivas.
Según el Fondo Monetario Internacional en su World Economic Outlook de octubre de 2026, el crecimiento global se proyecta en torno al 3,1 % en 2026, con un rebote al 3,4 % en 2027. La inflación global, en cambio, subiría de forma notable hasta el 4,7 % este año antes de moderarse al 4,1 % en 2027. Los riesgos están sesgados a la baja: una escalada de conflictos, una reevaluación de las expectativas sobre la IA, nuevas tensiones comerciales o vulnerabilidades fiscales podrían debilitar el crecimiento.
1. Inflación persistente y riesgo de estanflación.
Los precios de la energía y los alimentos mantienen elevadas las expectativas de inflación. El petróleo cayó con fuerza la semana pasada (Brent cerca de 98 dólares y WTI alrededor de 91 dólares al cierre del viernes 6 de noviembre), impulsado por esperanzas de desescalada en el conflicto con Irán tras la victoria demócrata en las elecciones intermedias de Estados Unidos. Aun así, sigue muy por encima de los niveles de principios de año y cualquier reactivación de las hostilidades podría devolverlo por encima de los 100 dólares. Los precios de los alimentos, afectados por el clima extremo, las disrupciones logísticas y la energía cara, están en máximos de casi cuatro años.
Esto alimenta el temor a un escenario en el que el crecimiento se desacelere mientras la inflación se mantiene alta, forzando a los bancos centrales a mantener o incluso subir tipos.
2. El choque energético del conflicto en Oriente Medio.
El conflicto que involucra a Irán ha alterado los flujos por el estrecho de Ormuz y ha mantenido los precios de la energía elevados durante buena parte de 2026. Aunque el mercado espera una posible resolución tras el cambio de control en el Congreso estadounidense, la situación sigue siendo incierta. Las economías importadoras de energía fuera de la cadena de valor tecnológica son las más expuestas.
3. Incertidumbre sobre la inversión en inteligencia artificial.
El auge de la IA ha sido uno de los principales soportes del crecimiento y de los mercados. Sin embargo, las preocupaciones sobre la financiación de los centros de datos, las valuaciones elevadas y una posible ralentización del gasto de capital provocaron una fuerte corrección tecnológica la semana pasada. El Nasdaq cayó alrededor del 3,4 % en la semana (su cuarta semana consecutiva a la baja) y el S&P 500 perdió cerca del 2,7 %.
La victoria demócrata en las intermedias estadounidenses añadió presión: se teme una mayor regulación o moratorias locales sobre centros de datos, lo que podría frenar el ritmo de inversión.
4. Vulnerabilidades fiscales y tipos de interés más altos.
Los costes de endeudamiento han subido con fuerza este año. Los rendimientos de los bonos soberanos se han incrementado en Estados Unidos, Europa y Japón, reflejando preocupaciones por déficits elevados, deuda pública y la emisión necesaria para financiar tanto el gasto público como parte de la inversión en IA. En Francia, los temores de crisis de deuda persisten. Un gobierno dividido en Estados Unidos (presidencia republicana con Congreso demócrata) limita la capacidad de acción fiscal y eleva el riesgo de bloqueos presupuestarios o confrontaciones por el techo de deuda en el futuro.
5. Crecimiento más lento y divergencias entre países.
El crecimiento se mantiene resiliente en Estados Unidos (impulsado por la IA y un mercado laboral todavía sólido: +165.000 empleos en octubre y tasa de paro en el 4,1 %), pero se debilita en Europa y en las economías más dependientes de la energía importada. China y otras economías asiáticas también enfrentan desafíos de demanda interna y comercio.
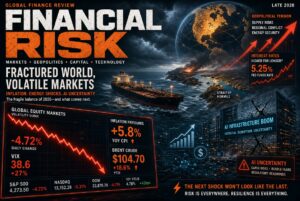
La semana arranca con los mercados todavía sensibles tras la corrección de la semana pasada. Los principales índices cerraron el viernes 6 de noviembre con el S&P 500 en torno a 7.377 puntos y el Nasdaq cerca de 24.579, ambos en territorio negativo en la semana y con el VIX (indicador de volatilidad) elevado.
Los catalizadores clave serán:
En resumen, el mercado entra en la semana en modo de cautela. Una inflación más moderada de lo esperado o señales claras de desescalada geopolítica podrían generar un rebote técnico, especialmente en valores tecnológicos que han corregido con fuerza. Por el contrario, datos de inflación más altos o renovada preocupación sobre el gasto en IA podrían extender las caídas y elevar aún más la volatilidad. Los inversores siguen valorando la resiliencia del crecimiento estadounidense, pero la combinación de inflación pegajosa, tipos más altos y dudas sobre la sostenibilidad del ciclo de inversión en IA mantiene el sesgo de riesgo a la baja en el corto plazo.
La economía mundial ha demostrado capacidad de adaptación, pero los colchones se están reduciendo y las decisiones de política (monetaria, fiscal y geopolítica) serán determinantes en las próximas semanas.
¡ Empezamos ! Mucha Salud y Fortuna
All RIght
