
Con datos de CME de los últimos días; se han contrastarlo con el volumen de hace un año para ver si el aumento de puts es solo reciente y hay estas concreciones:
Han aumentado en los últimos días, sobre todo las puts de los futuros del S&P 500 en CME. El sesgo bajista de volumen es más alto que a finales de septiembre, aunque el interés abierto en puts no ha crecido en paralelo.
En las opciones de futuros del S&P 500 (E-mini y relacionados) el volumen de puts subió así, según el informe de CME:
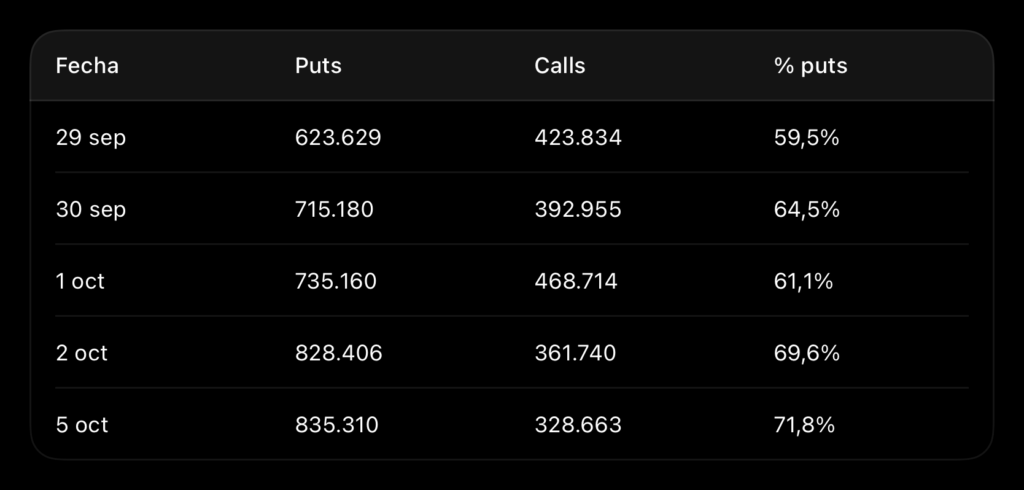
El volumen de puts pasó de unos 624.000 a unos 835.000 contratos en esa ventana, y su peso en el total subió de cerca del 60% a cerca del 72%. El volumen total de opciones de índices en CME se mantuvo alto (alrededor de 1,2–1,5 millones de contratos al día).
El interés abierto sigue dominado por puts, pero no ha aumentado: el 5 de octubre había unos 2,97 millones de puts frente a 1,49 millones de calls (66,6% en puts), frente a unos 3,07 millones de puts el 29 de septiembre. Hay más rotación y cobertura de corto plazo, no un salto del stock de puts.
En el mercado más amplio (Cboe / ETF, no solo futuros de CME):
• El 2 de octubre, SPY negoció 15,7 millones de puts y 12,9 millones de calls (put/call 1,22, frente a 1,15 la sesión anterior), en torno al percentil 61 de los últimos dos años: elevado, no extremo.
• El put/call de índices de Cboe rondaba 0,86–0,90 a principios de octubre, frente a ~0,58 en acciones individuales. En índices es habitual que el ratio sea más alto por coberturas.
• A medio plazo el volumen de opciones de índices y ETF sí ha crecido con fuerza: SPX +38% en el primer semestre de 2026 y las 0DTE siguen concentrando más de la mitad del volumen de SPX y Nasdaq-100.
Matiz: el volumen no dice si la put se compró o se vendió. Un contrato tiene las dos puntas. El alza reciente encaja más con demanda de cobertura (puts compradas) que con un aumento claro de venta de opciones en corto.
